Dreiklang: EZB, Fed und Bank of Japan haben im September binnen gut einer Woche ihre Leitzinsen angehoben.
Rätselraten: Die Bauzinsen liegen deutlich über der Vier-Prozent-Marke.
Zwickmühle: Wer bald kaufen will oder wessen Zinsbindung endet, sollte sich die aktuellen Konditionen sichern.


Innerhalb von gut einer Woche haben die Notenbanken in Frankfurt, Washington und Tokio ihre Zinsen angehoben. Abgesprochen war das nicht. Trotzdem klingt es wie ein Orchester, das nach langer Zeit wieder dieselbe Partitur aufgeschlagen hat. Für Kaufwillige ist das aber leider keine Ode an die Freude.
Am 10. September hob die Europäische Zentralbank (EZB) den Einlagenzins um 0,25 Prozentpunkte auf 2,5 Prozent an. Es ist der zweite Schritt in diesem Jahr. Getagt wurde ausnahmsweise in Berlin statt in Frankfurt am Main. Der Grund für den erneuten Zinssprung nach oben: Die Teuerung im Euroraum kletterte im August auf 3,2 Prozent und liegt damit weit über dem EZB-Zielwert von zwei Prozent. In Deutschland lag sie bei 2,9 Prozent, vor allem getrieben von den Energiepreisen, die sich binnen eines Jahres um 10,5 Prozent verteuerten. Die Frankfurter Währungshütenden machen sich wenig Illusionen: „Der Konflikt im Nahen Osten erzeugt weiterhin Inflationsdruck, und die Inflation dürfte für einen längeren Zeitraum deutlich über unserem Zielwert bleiben“, heißt es in der Erklärung der Notenbank.
Kommt da noch mehr? EZB-Präsidentin Christine Lagarde hält sich, wie eigentlich immer, bedeckt: „Wir legen uns nicht im Voraus auf einen bestimmten Zinspfad fest.“ An den Terminmärkten rechnet man trotzdem mit mindestens einem weiteren Schritt in diesem Jahr.
Auch für die Fed gab es nach langer Zeit wieder ein „erstes Mal“. Eine Woche nach der EZB zog die US-Notenbank nach und erhöhte den Leitzins erstmals seit 2023 um einen Viertelprozentpunkt auf eine Spanne von 3,75 bis 4,00 Prozent. Für den seit Mai amtierenden Fed-Chef Kevin Warsh war das zugleich ein Signal der Unabhängigkeit, denn viele hatten ihm eine allzu große Nähe zum Weißen Haus nachgesagt. Warsh selbst blieb nüchtern: „Die heutige Entscheidung war richtig, um den Auftrag des Kongresses zur Gewährleistung stabiler Preise zu erfüllen.“ Donald Trump sah das erwartungsgemäß anders. Er forderte auf Truth Social Zinsen „bei einem Prozent oder darunter“ und unterstellte der Fed später vor Journalisten sogar politische Motive: „Sie erhöhen die Zinsen, um Trump so viel Schaden wie möglich zuzufügen.“
Kurz darauf hob auch die Bank of Japan ihren Leitzins auf 1,25 Prozent an. Das ist ein echter Superlativ: Es handelt sich um den höchsten Stand seit 31 Jahren. Kräftig mitgeschoben hatte US-Finanzminister Scott Bessent, der Investoren zuvor eine Ansage wie aus einem Casino-Film gemacht hatte: „Ich bin jetzt die Bank“, sagte er. „Ihr könnt gegen mich wetten, wenn ihr wollt.“
Was hat das alles mit einem Hauskauf zu tun? Mehr, als vielen lieb sein dürfte. Die USA würden inzwischen auf Staatsschulden von rund 40 Billionen Dollar sitzen, rechnet Hermann-Josef Tenhagen, Chefredakteur von Finanztip, vor. Und Trump hat jedem erwachsenen Amerikaner 5.000 Dollar versprochen, sollte seine Partei die Zwischenwahlen gewinnen. Ob das tatsächlich passiert, ist fraglich, aber jedes dieser Geschenke müsste über neue Anleihen finanziert werden, und die gibt es nur gegen eine ordentliche Rendite, argumentiert Tenhagen. Weil Kapital international beweglich ist, müssten dann auch europäische Staaten mehr Zinsen bieten, zumal Deutschland selbst deutlich mehr Schulden für Infrastruktur und Verteidigung aufnimmt. Viele Banken refinanzieren Baukredite unter anderem über Pfandbriefe, deren Zinsen sich an Bundesanleihen orientieren. So könnte die Rechnung aus Washington mit etwas Verzögerung auch bei denjenigen landen, die für ihr Eigenheim eine Finanzierung benötigen.
Das ImmoScout24-Zinschart zeigt dir interaktiv den aktuellen Stand der Sollzinsen an. Damit siehst du auf einen Blick, zu welchem Zinssatz du aktuell durchschnittlich finanzieren könntest, aufgeteilt nach Zinsbindungsfristen. Außerdem zeigen wir dir die Zinsentwicklung des letzten Jahres im Überblick. Einfach mit der Maus über die Graphen fahren oder mit dem Finger antippen, schon siehst du den jeweiligen Zinssatz!
Auf eine Entspannung der Weltwirtschaft hofften viele anlässlich des Besuchs von Chinas Staatschef Xi Jinping in Washington. Herausgekommen ist jedoch eher wenig: Das „Busan“-Handelsabkommen, das den Zollstreit zwischen beiden Ländern vorläufig beigelegt hatte und im November ausläuft, wird um gerade einmal zwei Monate verlängert. Seltene Erden, Exportkontrollen für Hightech: Alles bleibt offen. Handfest ist am Ende nur ein Gastgeschenk: Zwei Pandas namens Ping Ping und Fu Shuang ziehen in den Zoo von Atlanta.
Beim Thema KI prallten zwei Welten aufeinander. Xi mahnte eine Entwicklung „unter menschlicher Kontrolle“ an, Trump hält strengere Regeln für überflüssig: Schließlich will er den Wettlauf mit China gewinnen. Passend dazu hatte er kurz zuvor vor der UN-Generalversammlung verkündet, dass Artificial Intelligence (AI) in US-Regierungsdokumenten künftig „Super Intelligence“ heißen soll. Das Wort „artificial“ lasse Intelligenz „fake“ klingen, meint Trump. Pikant: Unter diesem Begriff diskutieren Forscherinnen und Forscher seit Jahren eine KI, die den Menschen in allem übertrifft, und warnen vor genau diesem Szenario. Man kann nur hoffen, dass Arnold Schwarzenegger nicht für einen neuen Terminator-Film zur Verfügung steht.
Du möchtest deine Immobilie bewerten lassen?
Erstelle in nur drei Minuten eine Immobilienbewertung, die auf echten Daten basiert. Das Ergebnis erhältst du kostenlos als PDF.
Und die Bauzinsen? Sie haben längst reagiert, bevor die Notenbanken überhaupt handelten. Kurz zur Erinnerung: Maßgeblich ist nicht der Leitzins, sondern insbesondere die Rendite zehnjähriger Bundesanleihen. Wir wissen, dass es ein bisschen langweilig ist, es jeden Monat aufs Neue zu erwähnen, aber diese Rendite kletterte im September auf den höchsten Stand seit 2009. Entsprechend liegen die Konditionen inzwischen deutlich über der Vier-Prozent-Marke. Jörg Utecht, Vorstandschef der Interhyp AG, rechnet nicht mit einer schnellen Besserung: „Käuferinnen und Käufer sollten sich darauf einstellen, dass das Niveau vorerst oberhalb der Vierprozentmarke bleibt.“
Wie es weitergeht, weiß niemand so genau. Im Interhyp-Bankenpanel erwartet die eine Hälfte der Befragten für die nächsten ein bis zwei Monate weiter steigende Zinsen, während die andere von einer Seitwärtsbewegung ausgeht. Mit Blick aufs Jahresende zerfällt das Panel in drei gleich große Lager: Ein Drittel erwartet steigende Zinsen, ein weiteres Drittel stagnierende und das letzte Drittel fallende Zinsen. Max Herbst von der FMH-Finanzberatung legt sich dagegen fest: „Ich sehe die Bauzinsen zum Jahresende bei 4,5 Prozent und darüber.“ Nach FMH-Daten wären das nur noch wenige Zehntel über dem aktuellen Niveau.
Teurer ist jedoch nur die halbe Wahrheit. Laut Bundesbank-Umfrage vom Juli ist die Nachfrage nach Wohnungsbaukrediten im zweiten Quartal so stark gesunken wie seit drei Jahren nicht mehr. Gleichzeitig ziehen die Institute die Daumenschrauben an: Der Saldo der Banken, die ihre Vorgaben verschärft haben, stieg von vier auf sieben Prozent. Als Gründe nennen sie unter anderem höhere Kreditrisiken. Besonders genau prüfen sie Häuser mit schlechter Energiebilanz. Dirk Eilinghoff, Immobilienexperte bei Finanztip, sagt: „Je schlechter die Energieeffizienz, umso niedriger ist in der Regel auch der Wert der Immobilie.“
Na endlich: Die deutsche Wirtschaft schlägt sich besser als gedacht. Die führenden Forschungsinstitute haben die Wachstumsprognose für 2026 in ihrer Gemeinschaftsdiagnose auf 1,3 Prozent mehr als verdoppelt. Das Institut der deutschen Wirtschaft (IW) rechnet mit knapp 1,2 Prozent. Oliver Holtemöller vom Leibniz-Institut für Wirtschaftsforschung Halle (IWH) mahnt trotzdem zur Vorsicht: „Die Wirtschaft hat sich robuster entwickelt als erwartet. Der Aufschwung steht jedoch auf einem schmalen Fundament, denn hohe Energiepreise und Strukturprobleme belasten.“ Im laufenden Quartal bremst sogar Niedrigwasser die Chemieindustrie.
Für einen Kredit ist allerdings ein anderer Wert wichtiger: Die Institute erwarten, dass die Inflation 2027 auf 3,2 Prozent steigt, bevor sie 2028 wieder zurückgeht. Auch das Staatsdefizit wächst weiter. Beides spricht nicht gerade für schnell sinkende Zinsen.
Am Bau bleibt die Stimmung gedrückt. Im Juli sank der Auftragseingang im Bauhauptgewerbe gegenüber dem Vorjahresmonat preisbereinigt um 1,9 Prozent. Im Wohnungsbau gingen die Aufträge nominal um 3,6 Prozent zurück. Zwar werden weiterhin Baugenehmigungen erteilt, doch rund 453.000 genehmigte Wohnungen waren Ende 2025 noch nicht einmal begonnen. Felix Pakleppa, Hauptgeschäftsführer des Zentralverbands Deutsches Baugewerbe, sieht vor allem den Jahreswechsel als Risiko, da die Sonderförderung für EH-55-Neubauten spätestens Ende 2026 ausläuft: „Eine Förderlücke bis Sommer 2027 ist nicht mehr auszuschließen. So gelingt kein Bauturbo.“
Für Florian Pfaffinger von Dr. Klein ist klar: „Das aktuell unruhige Marktumfeld bedeutet für Kaufinteressierte: Abwarten wird teuer.“ Finanztip-Experte Eilinghoff hält dagegen, zumindest für Eigentümerinnen und Eigentümer mit Spielraum: „Wenn ich jetzt noch ein Jahr Zeit hätte, würde ich nicht sofort ein Forward-Darlehen abschließen, sondern lieber noch ein paar Wochen oder Monate abwarten.“
Ein Widerspruch ist das nur auf den ersten Blick. Wer in diesen Monaten kauft oder wessen Zinsbindung bald endet, hat kaum Spielraum und sollte sich gute Konditionen sichern. Wer noch mehr als ein Jahr Zeit hat, darf beobachten, muss aber schon jetzt vergleichen. Beides ist keine Wette auf eine schnelle Zinswende. Utecht bringt es gelassen auf den Punkt: „Zinsen um die vier Prozent sind die neue Realität, auf die man sich einstellen kann.“
Wie viel Haus kann ich mir leisten?
Vor dem Immobilienkauf stehen alle Kaufinteressenten vor der Frage: "Wie teuer darf meine Immobilie sein?" Ermittle jetzt kostenlos deinen finanziellen Spielraum.

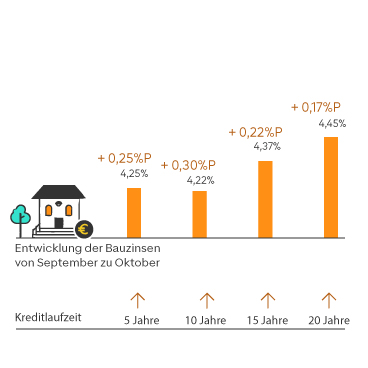
Im Vormonat lag die zehnjährige Zinsbindung als einzige Laufzeit noch knapp unter der Vier-Prozent-Marke. Diese letzte Bastion ist gefallen: Das Zinsbarometer zeigt über alle Zinsbindungen hinweg erneut nach oben – und zwar kräftiger als im August. Die Aufschläge reichen von 0,17 bis 0,30 Prozentpunkten. Damit schlägt sich in den Konditionen nieder, was Notenbanken und Anleihemarkt im September vorgezeichnet haben.
Bei Darlehen mit fünfjähriger Zinsbindung steigt der Zinssatz um 0,25 Prozentpunkte auf 4,25 Prozent (Vormonat: 4,00 Prozent). Die kurze Bindung bleibt damit knapp teurer als die zehnjährige.
Den größten Sprung macht die zehnjährige Zinsbindung: plus 0,30 Prozentpunkte auf 4,22 Prozent (Vormonat: 3,92 Prozent). Damit liegt keine Laufzeit mehr unter vier Prozent. Ein schwacher Trost: Die zehnjährige bleibt trotzdem die günstigste Variante im Barometer.
Bei der 15-jährigen Bindung geht es um 0,22 Prozentpunkte auf 4,37 Prozent nach oben (Vormonat: 4,15 Prozent). Der Aufpreis gegenüber der zehnjährigen Bindung schrumpft damit leicht.
Wer sich über zwanzig Jahre absichern möchte, zahlt 4,45 Prozent (Vormonat: 4,28 Prozent) und damit 0,17 Prozentpunkte mehr. Das ist zwar der kleinste Anstieg, die lange Bindung bleibt aber die teuerste. Dafür hast du zwei Jahrzehnte Ruhe vor dem Zinskarussell.
* Hinweis: Bei den Zinsen handelt es sich um Durchschnittswerte der bei ImmoScout24 gelisteten Baufinanzierer zum angegebenen Stichtag. Für die Kalkulation wurden folgende Modelldaten verwendet: Angestellte:r, Darlehenssumme: 200.000 Euro, Beleihungsauslauf: 80 Prozent, Tilgungsrate: 3 Prozent.
Die hier enthaltenen Informationen sind unverbindliche Auskünfte (Irrtum vorbehalten).

Alles, was du zum Thema Zinsen wissen musst: Wir unterstützen dich mit informativen Beiträgen, cleveren Rechnern und Podcasts zum aktuellen Zinsgeschehen. Das wird dir helfen, gute Entscheidungen zu treffen.
Beleihungsauslauf: Das Verhältnis zwischen Darlehenssumme und Immobilienwert. Je niedriger der Beleihungsauslauf, desto geringer das Risiko für die Bank – und desto besser in der Regel die Konditionen. Mehr Eigenkapital senkt ihn.
Bundesanleihen: Anleihen (Schuldverschreibungen) des Bundes, die von Anlegerinnen und Anlegern gekauft werden können. Die Rendite zehnjähriger Bundesanleihen gilt als Richtwert für das langfristige Zinsniveau in der Eurozone – und ist der wichtigste Taktgeber für die Bauzinsen.
Einlagenzins Der Zinssatz, zu dem Geschäftsbanken überschüssiges Geld bei der EZB parken können. Er ist derzeit der zentrale Steuerungszins der Notenbank.
Fed ist die Abkürzung für Federal Reserve. Damit ist die Zentral- oder Notenbank der USA gemeint.
Geldpolitik: Darunter versteht man alle Maßnahmen einer Zentralbank, mit denen sie Geldmenge und Zinsniveau steuert. Dahinter steht das Ziel, den Wert des Geldes einer Volkswirtschaft stabil zu halten.
Kerninflation: Ein volkswirtschaftliches Konzept, das bestimmte Güter aus der Berechnung der Inflationsrate ausklammert. Meist handelt es sich um Lebensmittel und Energie, weil ihre Preise stark schwanken und den zugrunde liegenden Preistrend verzerren würden.
Leitzinsen: Diese von der Zentralbank eines Landes festgelegten Zinsen geben an, zu welchen Konditionen sich Kreditinstitute bei der Noten- bzw. Zentralbank Geld leihen oder dort anlegen können. Sie sind ein wichtiges Steuerungsmittel der Geldpolitik.
Rezession: Eine Phase im Konjunkturzyklus (daneben gibt es noch Aufschwung, Boom und Depression). Man spricht üblicherweise von einer Rezession, wenn die Wirtschaftsleistung (BIP) in zwei aufeinanderfolgenden Quartalen gegenüber dem Vorquartal schrumpft.
Ratingagenturen: Unternehmen, welche die Kreditwürdigkeit anderer Unternehmen und Staaten bewerten. Ist die Wahrscheinlichkeit von Kreditrückzahlungen hoch, erhalten die betreffenden Unternehmen oder Staaten ein gutes Rating. Das höchste wird als „Triple A“, also AAA, bezeichnet. Zu den bekanntesten Ratingagenturen gehören „Standard & Poor's“, „Moody's“ und „Fitch“.
Seitwärtsbewegung: Von einer Seitwärtsbewegung spricht man, wenn sich Kurse oder Zinsen weder deutlich nach oben noch nach unten bewegen, sondern in einer engen Spanne schwanken.
Stagflation: Von Stagflation spricht man, wenn wirtschaftliche Stagnation und Inflation gleichzeitig auftreten – also die Wirtschaft nicht wächst oder sogar schrumpft, während die Preise trotzdem steigen.
Swap-Sätze: Zinssätze aus Termingeschäften, mit denen Banken Zinsrisiken absichern. Sie reagieren früh auf veränderte Zinserwartungen und gelten deshalb als Frühindikator für die Bauzinsen.
Volatilität: Wenn etwas als volatil bezeichnet wird, bedeutet dies, dass es einer hohen Unsicherheit, Instabilität oder Schwankung unterliegt. In Bezug auf Finanzmärkte kann Volatilität auf schnelle und große Preisschwankungen von Aktien, Währungen, Rohstoffen oder auch Zinsen hinweisen.
Zweitrundeneffekte: Konzept aus der Volkswirtschaftslehre: Ein einmaliger Preisschock – etwa beim Öl – sickert über höhere Löhne und breitere Preiserhöhungen in die Wirtschaft durch und macht so aus einem vorübergehenden ein dauerhaftes Inflationsproblem.
Die ImmoScout24 Redaktion verfasst jeden Beitrag nach strengen Qualitätsrichtlinien und bezieht sich dabei auf seriöse Quellen und Gesetzestexte. Unsere Redakteur:innen haben ein hohes Niveau an Immobilienwissen und informieren dich als Expert:innen mit informativen und vertrauenswürdigen Inhalten. Wir verbessern und optimieren unsere Inhalte kontinuierlich und versuchen, sie so leserfreundlich und verständnisvoll wie möglich für dich aufzubereiten. Unser Anliegen ist es dabei, dir eine erste Orientierung zu bieten. Für persönliche Anfragen deiner rechtlichen oder finanziellen Anliegen empfehlen wir dir, eine:n Rechts-, Steuer-, oder Finanzberater:in hinzuzuziehen.
 Ähnliche Artikel